
PERFORMANCES FINANCIÈRES DE PROCLERO EN 2026


Une année 2026 marquée par le retour des tensions énergétiques
Les
huit premiers mois de 2026 ont été marqués par un environnement économique et
géopolitique particulièrement incertain. Après une année 2025 globalement
favorable aux actifs risqués, les marchés ont dû composer avec la persistance
des tensions commerciales, le conflit au Moyen-Orient et les conséquences de la
remontée des prix de l’énergie.
Aux
États-Unis, les investisseurs sont restés attentifs à l’évolution de la
politique économique et commerciale de l’administration Trump. Les marchés ont
toutefois continué à bénéficier de la bonne tenue de l’activité et de la
résistance des bénéfices des grandes entreprises, notamment dans les secteurs
de la technologie et de l’intelligence artificielle. Cette bonne performance
s’est néanmoins accompagnée d’une volatilité accrue, les valorisations de
certaines entreprises apparaissant élevées.
En
Europe, la situation économique est restée contrastée. L’activité a montré des
signes de résistance, notamment en Allemagne, mais la hausse des prix de
l’énergie a progressivement ravivé les inquiétudes concernant l’inflation. Alors
que celle-ci semblait se rapprocher de la fameuse barre des 2% en début
d’année, cible long terme des banques centrales, l’inflation de la zone euro
est remontée à 3,3% en août, principalement sous l’effet de la hausse des prix
de l’énergie. Cette remontée brutale, conséquence directe du conflit au Moyen-Orient,
a conduit la Banque Centrale Européenne (BCE) à relever ses taux directeurs de
0,25 point en juin, puis à nouveau en septembre, portant le taux de dépôt à
2,50%. La BCE a justifié cette décision par la persistance de tensions
inflationnistes liées au conflit au Moyen-Orient et par la nécessité de ramener
durablement l’inflation vers son objectif de 2%... ce qu’elle n’envisage pas
avant 2028 désormais.
Des marchés financiers encore bien orientés
Malgré
ce contexte difficile, les marchés actions ont globalement progressé au cours
des huit premiers mois de l’année. Les titres américains ont été soutenus par
la vigueur des valeurs technologiques, tandis que les bourses européennes ont
bénéficié d’une amélioration des perspectives économiques et d’un regain
d’intérêt des investisseurs internationaux.
À la
fin du mois d’août, l’indice mondial MSCI World affichait une progression de
13,4% depuis le début de l’année, signe de la bonne tenue de la croissance
mondiale. En Europe, l’indice STOXX Europe 600 progresse de plus de 12% sur
cette même période, malgré des évolutions différentes selon les pays et les
secteurs, l’Allemagne ayant notamment mieux résisté que la France au cours de
l’été.
Sur les
marchés obligataires, la remontée des prix de l’énergie et les anticipations de
nouvelles hausses de taux ont pesé sur les obligations souveraines. Les taux
d’intérêt à long terme se sont tendus dans plusieurs pays, notamment en
Allemagne, en France et aux États-Unis. Cette évolution a limité la performance
des obligations d’État, dont les prix baissent lorsque les taux remontent.
Le
crédit a en revanche mieux résisté. Les obligations d’entreprises ont bénéficié
d’une demande soutenue de la part des investisseurs et d’un resserrement des primes
de crédit (1), en particulier sur le segment à haut rendement. Les obligations
d’entreprises les plus risquées ont ainsi progressé davantage que les
obligations dites « Investment Grade », de meilleures qualités
mais plus sensibles aux remontées de taux.
(1) écarts de rémunération entre les obligations d’entreprises et
les obligations d’États
Comment s’est comporté Proclero ?
Dans
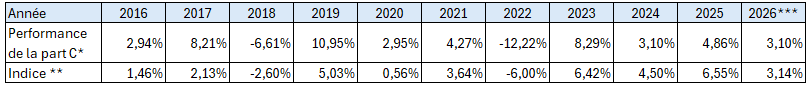
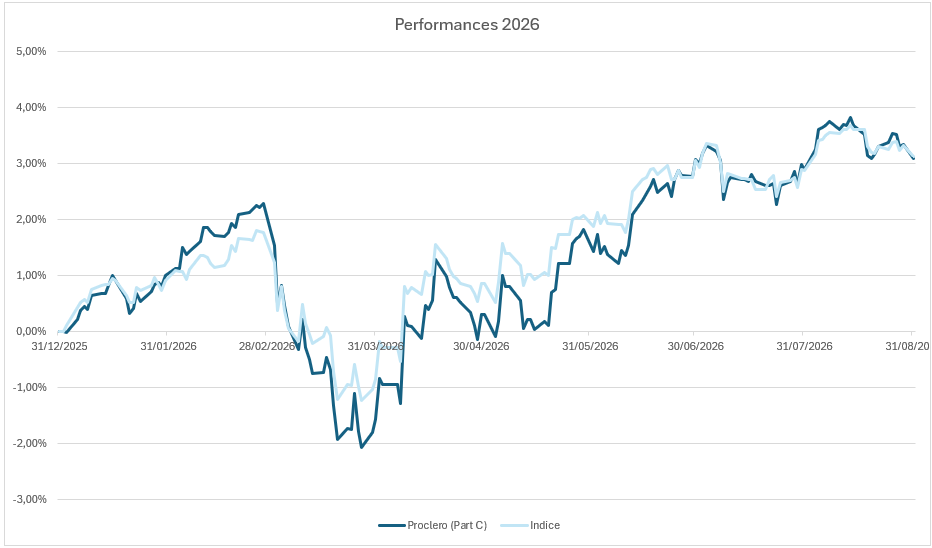
cet environnement contrasté, Proclero a affiché une performance de +3,1% (2) pour la part C au
cours des huit premiers mois de l’année 2026.
Cette
performance est parfaitement en ligne avec celle de son indice de référence,
composé de 20% d’actions européennes et de 80% d’obligations européennes de
maturité courte, qui a progressé également de 3,1% sur la même période.
Le
positionnement prudent du fonds, avec une dominante obligataire, lui a permis
de participer à la hausse des marchés tout en limitant l’impact des épisodes de
volatilité. La sélection d’obligations d’entreprises de qualité, la
diversification du portefeuille et le maintien d’une sensibilité aux taux
maîtrisée ont contribué à la résistance du fonds lorsque les rendements
souverains se sont tendus.
La poche actions a également participé à la performance, tout en restant volontairement limitée afin de préserver le profil prudent et durable de Proclero. Cette construction explique que le fonds progresse généralement moins que les grands indices actions lorsque les marchés montent fortement, mais qu’il résiste mieux lors des phases de baisse ou de forte incertitude. Avec une volatilité toujours contenue sous les 4%, le fonds a ainsi continué à jouer son rôle de placement diversifié et patrimonial, dans un environnement où les marchés restent exposés aux décisions des banques centrales, aux tensions géopolitiques et à l’évolution des prix de l’énergie.
(2) les données de marché utilisées ci-dessus sont arrêtées à la fin du mois d’août 2026.
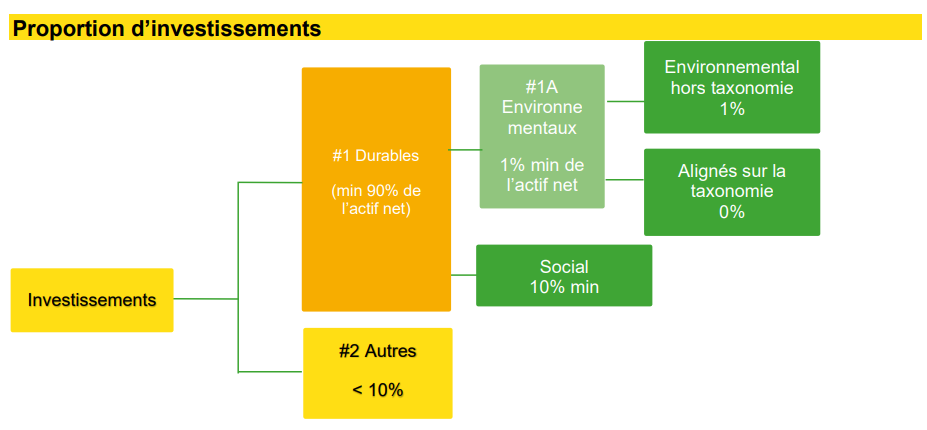
Une gestion éthique toujours au cœur du fonds
Au-delà
de sa performance financière, Proclero a poursuivi sa politique
d’investissement responsable. Le fonds reste aligné avec la version actuelle du
label ISR et conserve son classement SFDR 9, avec un portefeuille investi à
100% dans des actifs considérés comme durables selon les critères retenus par
sa stratégie d’investissement.
La part
des obligations vertes continue de progresser. Ces obligations financent
directement des projets liés à la transition énergétique, à la réduction des
émissions de carbone, à la protection de l’environnement ou à l’adaptation au
changement climatique.
Proclero conserve également une poche dédiée à l’Économie sociale et solidaire (ESS), représentant environ 6% du portefeuille. Cette allocation permet de financer des projets et des entreprises répondant à des besoins sociaux ou environnementaux concrets, tout en restant cohérente avec les principes de la Doctrine sociale de l’Église.
Dans un
contexte marqué par le retour des tensions énergétiques, les incertitudes
géopolitiques et la remontée des taux d’intérêt, cette approche vise à
concilier prudence financière, sélection rigoureuse des émetteurs et
contribution positive au développement humain et environnemental.
*La performance de la Sicav intègre la totalité des frais. La performance de la Sicav est calculée dividendes ou coupons nets réinvestis. Les performances passées ne constituent pas un indicateur fiable des performances futures et les performances ne sont pas constantes dans le temps. Il n’y a aucune garantie que l’objectif d’investissement sera atteint ou qu’un rendement sur le capital sera obtenu. Le produit ne bénéficie d’aucune garantie de protection du capital. Les prix et récompenses mentionnés dans cette présentation sont attribués par des organismes tiers indépendants, selon des critères qui leur sont propres. Ils ne constituent pas une garantie que l’objectif d’investissement sera atteint ou qu’un rendement sur le capital sera obtenu. Il est recommandé avant tout investissement, de prendre connaissance du Document d’informations clés pour l’investisseur du fonds (disponible gratuitement auprès de Mandarine Gestion et/ou sur le site internet mandarine-gestion.com) et en particulier de la rubrique « profil de risque ». Les rapports annuels et périodiques du fonds sont disponibles auprès de Mandarine Gestion dans les délais légaux.
** A compter du 8/11/2013, l’indice de référence 80 % euro MTS 1-3 et 20 % MSCI Euro tient compte des dividendes réinvestis. A compter du 01/01/2018, l’indice de référence est le composite de 80 % ICE BofAML 1-3 Year Euro Government Index et 20 % MSCI EMU NTR. A compter du 01/01/2022, l’indice de référence est le composite de 80 % ICE BofAML 1-3 Year Euro Government Index et 20 % Euro Stoxx NTR. Ticker Bloomberg indice de référence : EG01 Index, SXXT Index.
***Performances du 1/1/2026 au 31/08/206(1) écarts de rémunération entre les obligations d’entreprises et les obligations d’états